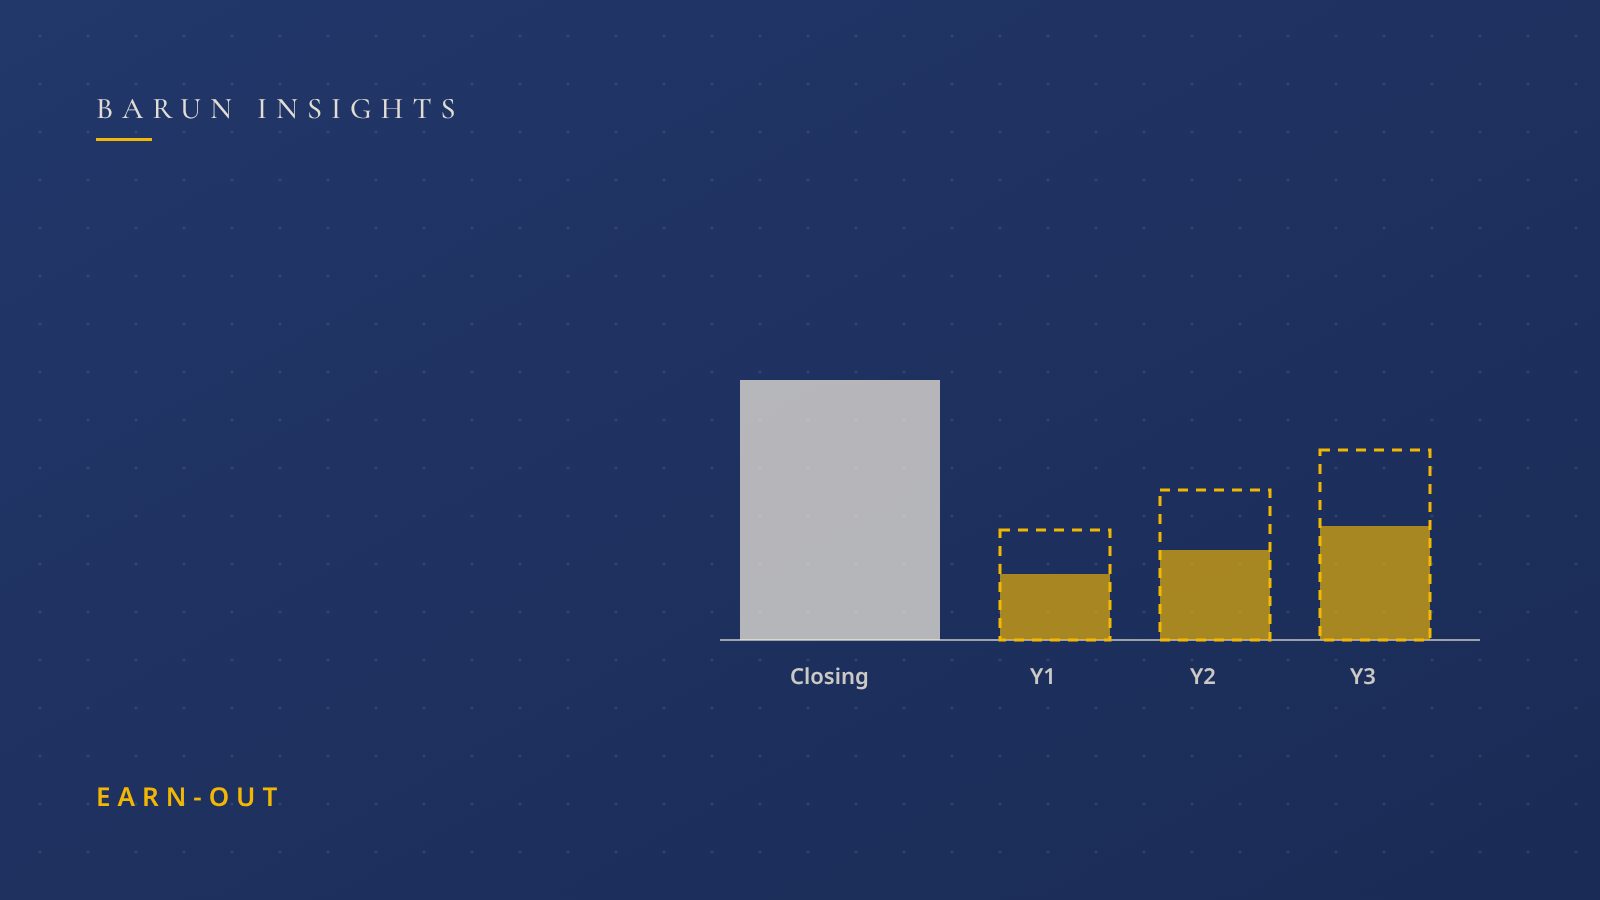
"내년에 수주가 확정되면 매출이 두 배가 됩니다." 매도자의 확신과 매수자의 의심이 맞서면 협상이 멈춥니다. 이때 자주 쓰는 해법이 언아웃입니다. 종결 시점에는 일부만 지급하고, 나머지는 인수 후 일정 기간의 실적에 따라 추가로 지급하는 방식입니다.
언아웃이 잘 맞는 경우
- 성장 초기라 과거 실적이 미래 가치를 충분히 보여주지 못할 때
- 대형 수주나 인허가처럼 결과가 곧 확인될 이벤트가 있을 때
- 창업자가 인수 후에도 일정 기간 경영에 참여할 때
설계할 때 꼭 정할 것
1. 지표: 매출인가, 영업이익인가. 매도자에게는 조작 여지가 적은 매출이, 매수자에게는 수익성을 반영하는 영업이익이나 EBITDA가 유리합니다. 영업이익을 쓴다면 인수자가 배분하는 본사 비용, 그룹 내부거래 가격, 회계정책 변경을 어떻게 처리할지 계약서에 적어야 합니다.
2. 기간과 구간. 보통 1~3년입니다. 전부 아니면 전무(all-or-nothing)보다 목표 대비 달성률에 비례해 지급하는 구간형이 분쟁을 줄입니다.
3. 인수 후 운영에 대한 약속. 인수자가 영업조직을 통합하거나 제품을 단종하면 목표 달성은 불가능해집니다. 매도자라면 별도 손익 관리, 핵심 인력·예산 유지, 정당한 사유 없는 사업 변경 금지 같은 보호 조항을 요구해야 합니다.
4. 측정과 이의 제기 절차. 누가 숫자를 산정하는지, 매도자가 장부를 열람할 수 있는지, 이견이 있을 때 어느 회계법인이 판단하는지를 정해 두면 소송까지 가는 일을 크게 줄일 수 있습니다.
5. 조기 지급 사유. 인수자가 사업을 다시 매각하거나 계약을 위반하면 남은 언아웃을 즉시 지급하도록 하는 조항입니다.
세무와 회계도 함께 봐야 합니다
언아웃은 지급 시점과 성격에 따라 매도자의 양도소득 귀속 시기, 근로소득 해당 여부 등 세무 판단이 달라질 수 있습니다. 창업자가 인수 후에도 근무를 계속하는 구조라면 특히 세무 전문가와 함께 검토하는 것이 좋습니다.
언아웃은 "일단 합의하고 나중에 보자"는 타협이 되기 쉽습니다. 숫자 하나하나의 정의를 계약서에 남겨 두는 것이 매도자와 매수자 모두를 보호합니다.
거래를 검토 중이라면 먼저 이야기해 주세요
자문 문의하기참고용 메모이며 개별 거래에 대한 자문이 아닙니다.