인사이트
딜 현장에서 자주 받는 질문에 대한 메모를 매주 올립니다.
 승계 M&A
후계자 없는 회사, 폐업 대신 '제3자 승계 M&A'를 검토할 때
자녀에게 물려주는 가업승계만이 답은 아닙니다. 2026년 세제개편안에 제3자 사업승계 특례가 담기면서, 오래 키운 회사를 동종업계나 임직원에게 넘기는 길이 현실적인 선택지가 되고 있습니다.
 정책·지원
M&A 비용이 부담된다면: 2026년 정부 지원사업 활용법
중소·벤처기업 M&A는 가치평가, 실사, 인수 후 통합(PMI)까지 비용이 만만치 않습니다. 중소벤처기업부와 기술보증기금의 지원 제도를 알고 시작하면 초기 비용과 기술 유출 위험을 함께 줄일 수 있습니다.
 매각
매각을 준비한다면, 1년 전부터 시작할 다섯 가지
재무제표 정리, 핵심 인력 계약, 특수관계자 거래 정리, 지분 구조 단순화, 그리고 매각 사유에 대한 일관된 설명. 실사에서 가격이 깎이는 지점은 대부분 이 다섯 가지에서 나옵니다.
 투자유치
Pre-IPO 투자유치 전에 점검할 밸류에이션 논리
투자자는 숫자보다 그 숫자에 이르는 논리를 봅니다. 비교기업 선정 근거, 성장률 가정, 상장 시점의 할인율을 하나의 이야기로 설명할 수 있어야 협상력이 생깁니다.
 딜 구조
LOI 한 장이 가격의 절반을 정합니다: 의향서에서 꼭 정할 여섯 가지
법적 구속력이 없다는 이유로 의향서(LOI)를 가볍게 쓰면, 본계약 협상에서 같은 숫자를 두고 전혀 다른 금액을 이야기하게 됩니다. 가격의 기준과 조정 방식은 LOI 단계에서 정해 두어야 합니다.
 크로스보더
한·미 크로스보더 딜에서 자주 놓치는 구조 이슈
미국 법인을 어떤 형태로 둘지, 이전가격과 원천징수를 어떻게 처리할지에 따라 같은 거래도 세후 결과가 크게 달라집니다. 계약서보다 구조 설계가 먼저입니다.
 딜 구조
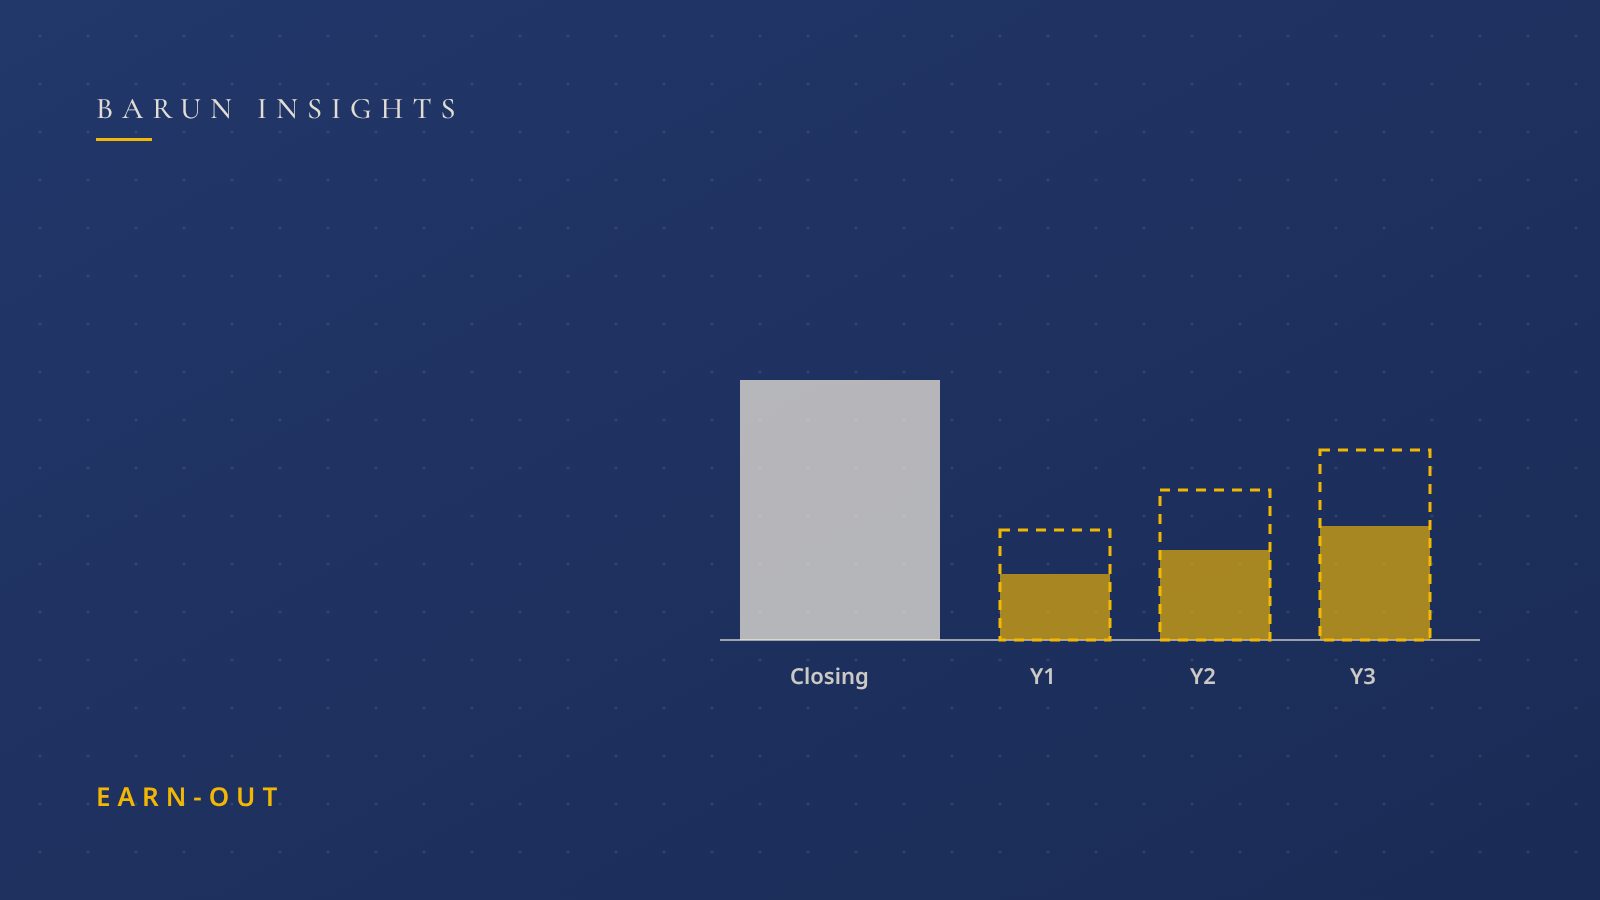
언아웃(Earn-out), 가격 차이를 메우는 도구이자 분쟁의 씨앗
매도자는 내년 실적을, 매수자는 작년 실적을 봅니다. 언아웃은 그 간극을 메우는 유용한 장치지만, 지표와 측정 방식, 인수 후 운영권을 정교하게 설계하지 않으면 종결 후 분쟁으로 이어집니다.
 실사
실사에서 매수자가 가장 먼저 찾는 레드플래그 여섯 가지
매수자 실사팀은 수백 개 항목을 보지만, 가격을 바꾸거나 거래를 멈추게 하는 이슈는 의외로 반복됩니다. 매도자라면 실사 전에 이 여섯 가지를 먼저 점검해 두는 것이 좋습니다.
 테크 M&A
AI 밸류체인 M&A, 작은 기술기업이 인수 대상이 되는 조건
2026년 국내 M&A는 대형 거래 중심으로 빠르게 회복하는 동시에, 전력·데이터센터·반도체·소프트웨어로 이어지는 AI 밸류체인에서 기술과 인력을 확보하려는 전략적 인수가 늘고 있습니다. 규모보다 '대체 불가능성'이 가치를 정합니다.