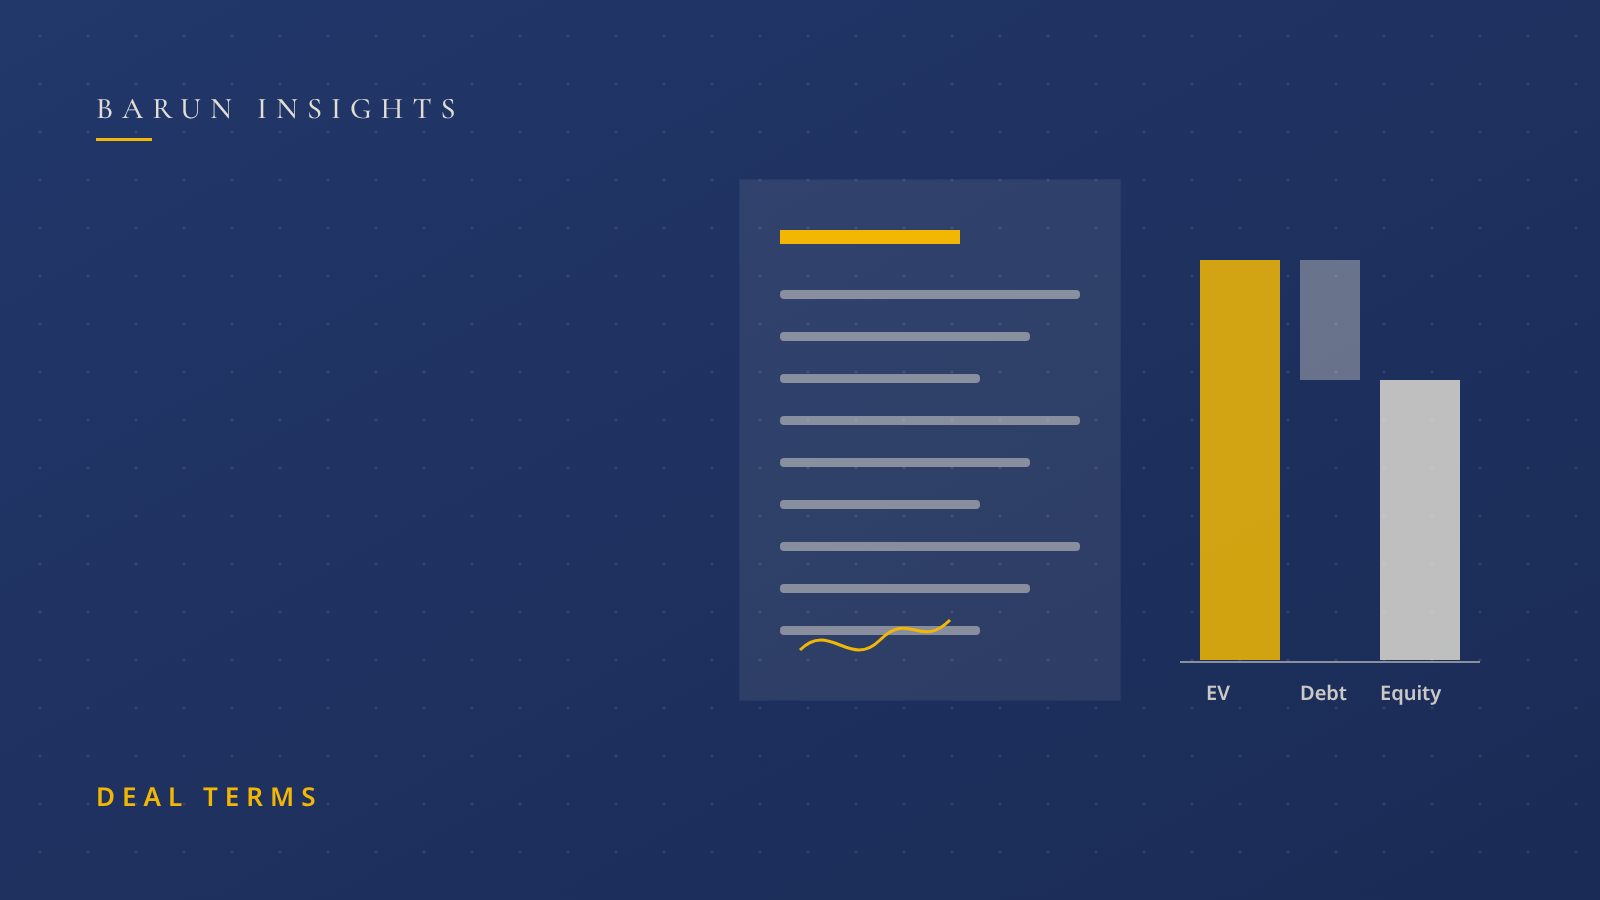
매수자가 "100억에 사겠다"고 했을 때, 매도자가 손에 쥐는 돈이 100억이라는 보장은 없습니다. 그 100억이 기업가치(EV)인지 주식가치(Equity)인지, 차입금과 현금을 어떻게 볼지, 운전자본을 어느 수준으로 맞출지에 따라 실제 대금은 크게 달라집니다. 이런 기준이 비어 있는 의향서는 실사 이후 가격 재협상의 출발점이 됩니다.
1. 가격의 기준: EV인가, 주식가치인가
가장 흔한 방식은 '현금·부채가 없는 상태(cash-free, debt-free)'를 전제로 EV를 제시하고, 종결 시점의 순차입금을 빼서 주식가치를 계산하는 것입니다. 무엇을 부채로 볼지(미지급 퇴직금, 리스부채, 미지급 세금, 고객 선수금 등)를 LOI에 예시로라도 적어 두어야 분쟁이 줄어듭니다.
2. 운전자본 기준치
매출채권·재고·매입채무가 평소 수준으로 남아 있어야 한다는 '정상 운전자본' 조항입니다. 기준치를 최근 12개월 평균으로 할지, 계절성을 반영할지 미리 합의하지 않으면 종결 직전 수억 원 단위의 조정이 생깁니다.
3. 대가의 형태와 지급 시점
전액 현금인지, 일부를 언아웃이나 에스크로, 주식으로 받는지 정합니다. 같은 금액이라도 지급 시점과 조건에 따라 매도자에게는 전혀 다른 거래입니다.
4. 실사 범위와 일정
재무·세무·법률·기술 중 어디까지 볼지, 기간은 몇 주인지, 현장 실사와 경영진 인터뷰는 언제인지 적습니다. 일정이 없는 실사는 끝나지 않습니다.
5. 배타적 협상 기간
매도자에게는 가장 비싼 양보입니다. 기간은 짧게(보통 4~8주), 연장은 조건부로, 매수자가 가격을 낮추려 하면 배타성이 자동 종료되도록 설계하는 방안도 있습니다.
6. 핵심 선행조건
인수금융 확보, 주요 거래처 동의, 핵심 인력 잔류, 인허가 승계처럼 거래를 무산시킬 수 있는 조건을 미리 드러내 둡니다. 나중에 처음 등장하는 조건일수록 협상력은 매수자 쪽으로 기웁니다.
LOI는 구속력이 약한 문서이지만, 이후 협상의 기준점이 됩니다. 매도자라면 LOI에 서명하기 전에 자문사와 함께 위 여섯 가지가 숫자와 문장으로 적혀 있는지 확인해 보시길 권합니다.
거래를 검토 중이라면 먼저 이야기해 주세요
자문 문의하기참고용 메모이며 개별 거래에 대한 자문이 아닙니다.